Wer sich mit Mikroapartments als Kapitalanlage beschäftigt, stößt zuerst auf ein Missverständnis — und zwar auf eins, das auch viele Verkaufsprospekte transportieren: Das Mikroapartment sei im Kern eine Studentenbude. Die aktuellen Marktzahlen sagen etwas anderes. Zwei von drei Mietern sind keine Studierenden.
Das ist kein Detail für Statistikfreunde. Es entscheidet darüber, wie krisenfest die Vermietung ist, wie oft die Wohnung den Mieter wechselt, und ob der Standort trägt, wenn die nahegelegene Hochschule schrumpft.
Was ein Mikroapartment ist — und was es nicht ist
Der Begriff ist nicht geschützt, deshalb lohnt eine Abgrenzung. Gemeint sind kleine, meist möbliert vermietete Einzimmerwohnungen, häufig in Gebäuden, die ausschließlich aus solchen Einheiten bestehen. Im privat betriebenen Segment liegt die Durchschnittsfläche bei 27 Quadratmetern.
Davon zu unterscheiden sind zwei Nachbarprodukte, die oft in einen Topf geworfen werden:
- Studentenapartments sind Mikroapartments mit einer auf Studierende zugeschnittenen Zielgruppe, oft an einem Hochschulstandort und mit entsprechender Ausstattung. Sie sind eine Teilmenge, kein Synonym.
- Serviced Apartments arbeiten mit kurzen Aufenthalten und Hotelleistungen — Reinigung, Rezeption, Wäsche. Steuerlich und baurechtlich ist das eine andere Welt, dazu weiter unten mehr.
Für den Anleger ist die Unterscheidung keine Begriffsklauberei. Sie bestimmt, ob er eine Wohnung vermietet oder ein kleines Beherbergungsgewerbe betreibt.
Wer tatsächlich in diesen Wohnungen lebt
Die Initiative Micro-Living und bulwiengesa werten halbjährlich einen Bestand von 121 Gebäuden mit rund 27.400 Einheiten aus. Zum Stichtag 15. April 2026 verteilten sich die vermieteten Apartments so:
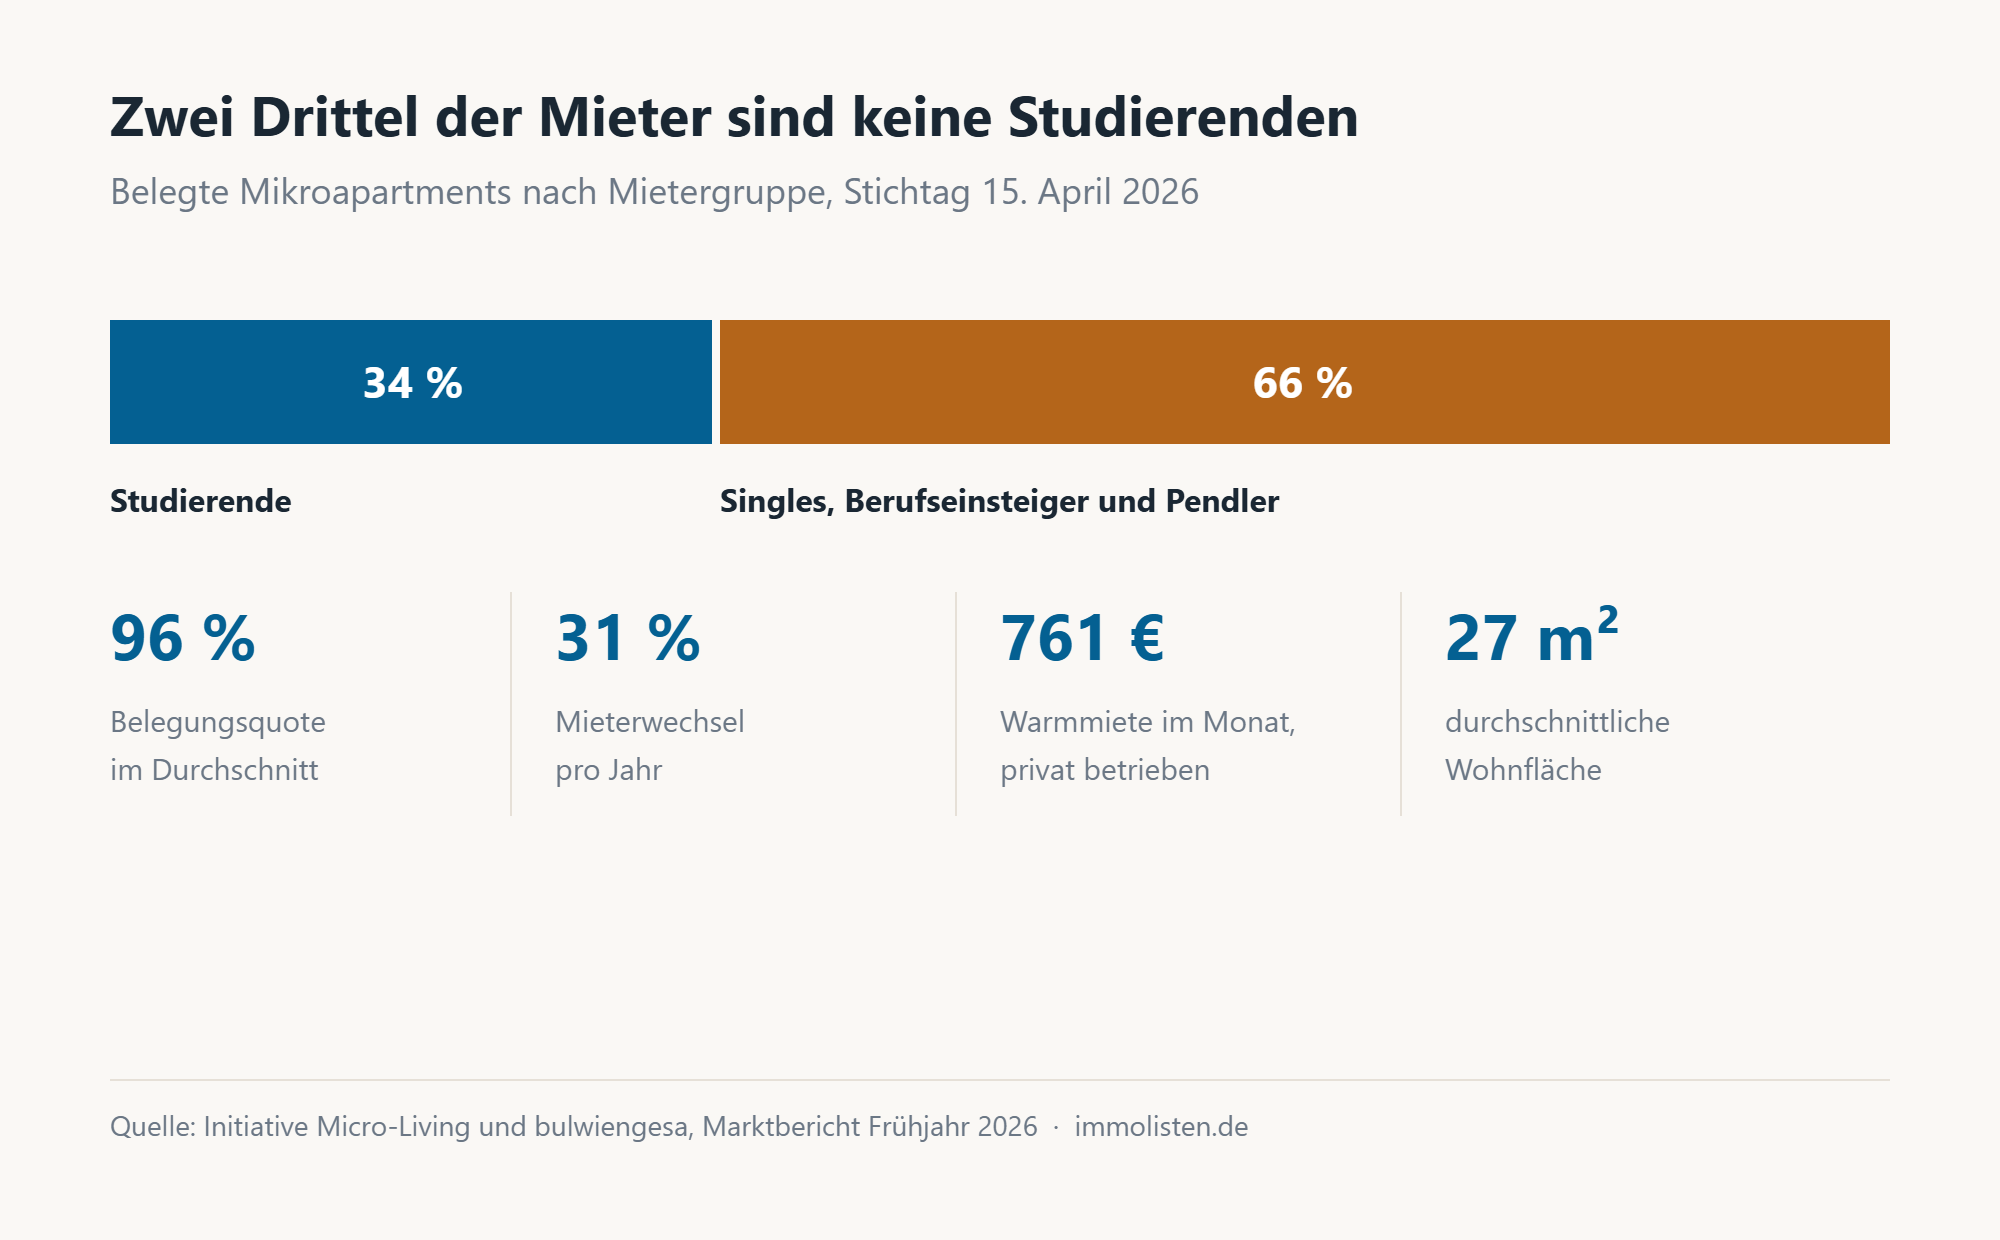
34 Prozent Studierende, 66 Prozent alles andere: Single-Haushalte, Berufseinsteiger, Wochenpendler. Die Belegungsquote liegt im Schnitt bei 96 Prozent, in Heidelberg und Freiburg bei rund 98.
Die durchschnittliche Warmmiete beträgt 616 Euro im Monat; rechnet man die kommunalen Bestände heraus, sind es bei privat betriebenen Häusern 761 Euro. Die Spanne reicht von etwa 300 Euro im preisgedämpften Segment bis 1.620 Euro in hochwertigen Häusern in gefragten A-Stadt-Lagen. Für 2026 bis 2028 erwarten die befragten Marktteilnehmer jährliche Mietsteigerungen von zwei bis sechs Prozent.
Wie groß die Lücke zwischen Angebot und Nachfrage ist
Im Oktober 2026 hat Belform gemeinsam mit bulwiengesa den Micro-Living-Atlas vorgelegt. Das Ergebnis: In sechs der sieben A-Städte fehlen rechnerisch rund 73.500 wohnwirtschaftliche Micro-Apartments.
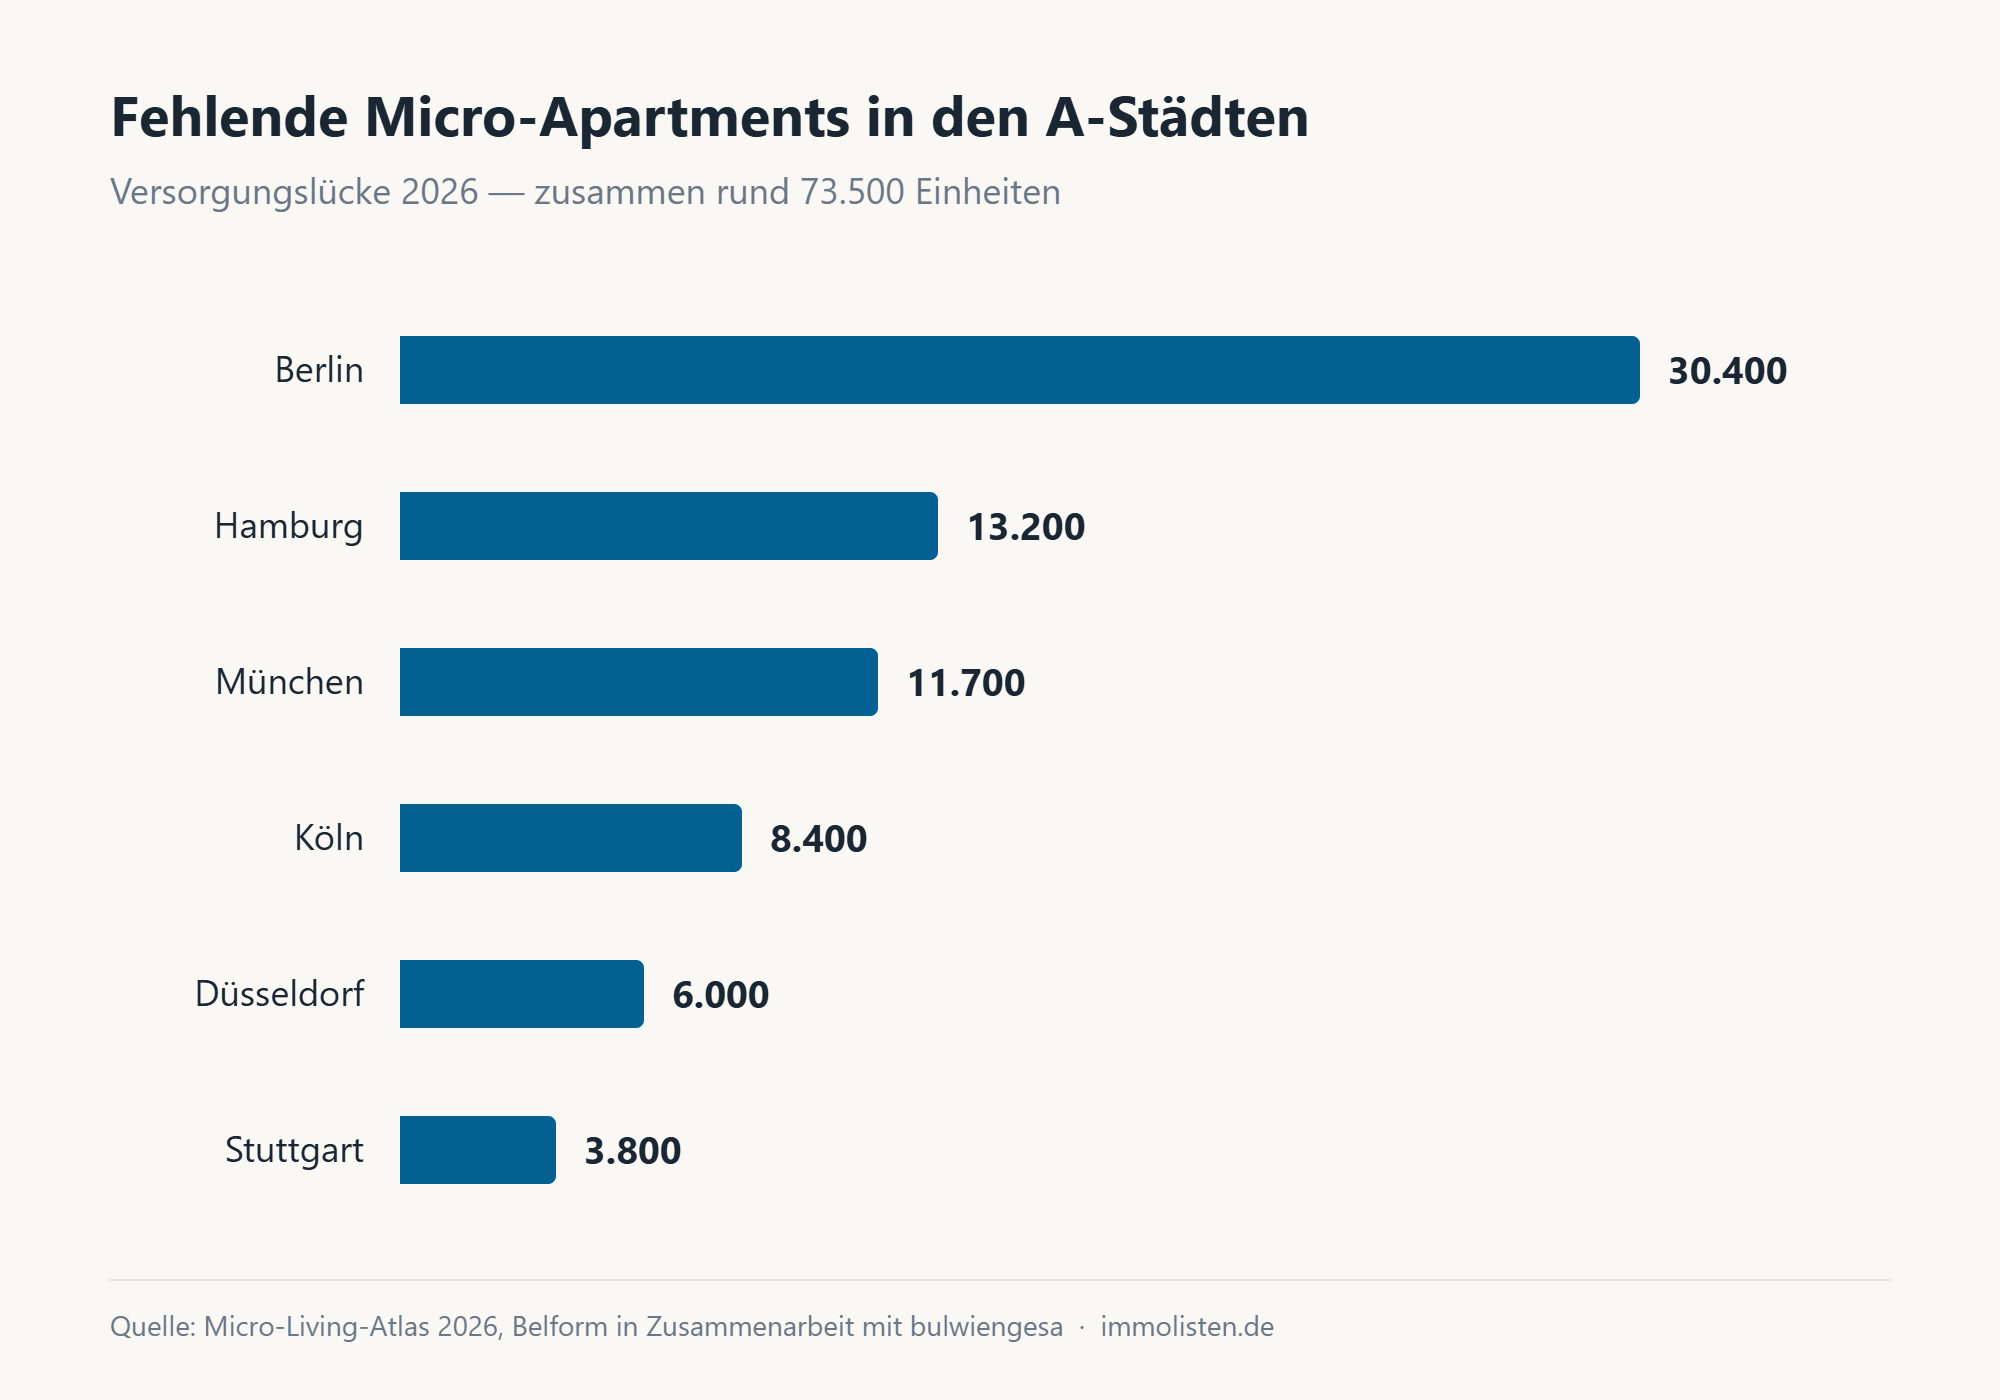
Die Zahl ist belastbarer, als Marktstudien es sonst sind, weil die Autoren ihre Spannweite offenlegen: Je nach Rechenvariante liegt die Lücke in neun von zehn Szenarien zwischen 53.000 und 129.000 Einheiten. Die genannten 73.500 stammen aus dem unteren Drittel dieser Spanne — es ist also der vorsichtige Wert, nicht der werbewirksame.
Dem gegenüber steht ein Bestand von 72.717 Einheiten, die seit 2010 in den sieben A-Städten fertiggestellt wurden, verteilt auf 452 Gebäude. Anders gesagt: Es müsste noch einmal so viel gebaut werden wie in fünfzehn Jahren insgesamt.
Der Neubau bricht ein — und das ist zweischneidig
Genau das passiert aber nicht. 2025 gingen die Fertigstellungen bei Micro-Apartments gegenüber dem Vorjahr um rund 50 Prozent zurück, bei Serviced Apartments um rund 40 Prozent. bulwiengesa nennt als Hauptgrund den Zinsanstieg seit 2022, der mit Verzögerung durchschlägt.
Die Pipeline bis 2030 umfasst rund 13.500 weitere Einheiten in den sechs Städten. Das deckt 18 Prozent der Lücke. Der größte Jahrgang wird 2028 mit etwa 5.700 Einheiten erwartet, 2030 sind es weniger als 1.000. Für Berlin bliebe selbst dann eine Lücke von rund 23.000 Apartments.
Für Bestandshalter liest sich das gut. Wer heute kauft, sollte trotzdem zwei Dinge mitdenken. Erstens: Dieselben Zinsen, die den Neubau abwürgen, verteuern auch die eigene Finanzierung. Zweitens: Knappheit stützt die Miete, nicht automatisch den Wiederverkaufspreis — dazu später.
Die Rechnung, die vor dem Kauf stehen sollte
Beworben wird fast immer die Bruttoanfangsrendite: Jahresnettokaltmiete geteilt durch Kaufpreis. Sie lässt die Kaufnebenkosten weg und die laufenden Kosten auch. Bei einem Produkt, das beides überdurchschnittlich hoch hat, ist das die unbrauchbarste aller Kennzahlen.
Was dazwischen liegt:
| Posten | Was ihn ausmacht |
|---|---|
| Kaufnebenkosten | Grunderwerbsteuer 3,5 bis 6,5 Prozent je nach Bundesland, dazu Notar und Grundbuch |
| Verwaltung | WEG-Verwaltung plus Sondereigentumsverwaltung; bei Mikroeinheiten pro Quadratmeter besonders teuer |
| Betreiber oder Mietpool | Gebühr auf die Mieteinnahmen, häufig mehrjährig bindend |
| Möblierung | einmalige Anschaffung plus Ersatz; verschleißt schneller als die Bausubstanz |
| Mieterwechsel | Reinigung, Kleinreparaturen, Leerstandstage — der Posten, den fast niemand ansetzt |
Der letzte Posten verdient eine eigene Zahl. Die Fluktuation liegt im Bundesdurchschnitt bei 31 Prozent im Jahr. In den A-Städten ist sie mit 28 Prozent am niedrigsten, in D-Städten und kleineren Standorten bei etwa 45 Prozent.
45 Prozent heißt: Im Schnitt zieht knapp jede zweite Wohnung einmal pro Jahr um. Jeder dieser Wechsel kostet Reinigung, meist ein paar Leerstandstage und früher oder später neue Möbel. Wer mit der Fluktuation einer normalen Mietwohnung kalkuliert, rechnet an der Realität dieses Produkts vorbei — und zwar systematisch zu günstig.
Was der Mieterwechsel kostet — eine Modellrechnung
Weil diese Position in keinem Prospekt steht, hier eine Rechnung zum Nachvollziehen. Die Annahmen sind offengelegt und können Sie durch Ihre eigenen ersetzen.
Angenommen werden eine Kaltmiete von 600 Euro im Monat — abgeleitet aus der durchschnittlichen Warmmiete von 761 Euro abzüglich geschätzter Nebenkosten —, zwei Wochen Leerstand je Wechsel und 300 Euro für Reinigung und Kleinreparaturen. Daraus ergeben sich 600 Euro Kosten pro Mieterwechsel:
| Standort | Fluktuation | Kosten im Jahr | Anteil der Jahreskaltmiete |
|---|---|---|---|
| A-Städte | 28 % | 168 € | 2,3 % |
| Bundesdurchschnitt | 31 % | 186 € | 2,6 % |
| D-Städte und kleinere Standorte | 45 % | 270 € | 3,8 % |
Die Fluktuationsquoten sind erhoben, alles andere ist gesetzt. Zwei bis vier Prozent der Jahresmiete klingen nach wenig — gemessen an einer Nettorendite von unter drei Prozent sind sie es nicht. Sie entscheiden mit darüber, ob der kleinere Standort mit der höheren Anfangsrendite am Ende wirklich mehr abwirft als die teurere A-Stadt.
Woran man einen tragfähigen Standort erkennt
„Gute Lage“ hilft hier nicht weiter, weil die Kriterien andere sind als bei einer Familienwohnung. Entscheidend ist, ob am Ort dauerhaft Menschen leben, die allein wohnen und nicht lange bleiben wollen:
- Arbeitgeberdichte statt eines großen Arbeitgebers. Ein Standort, der an einem Werk oder einer Behörde hängt, hat kein Mikroapartment-Problem, solange dieser Arbeitgeber da ist — und danach ein sehr großes.
- Anbindung in Gehweite. Die Zielgruppe hat oft kein Auto. Fünfzehn Minuten zu Fuß zur Bahn sind ein härteres Kriterium als ein Stellplatz im Haus.
- Die Pipeline am eigenen Standort. Die bundesweite Lücke nützt nichts, wenn zweihundert Meter weiter ein Haus mit 150 Einheiten entsteht. Fragen Sie bei der Stadt nach genehmigten Vorhaben im Umkreis.
- Hochschulgröße, falls studentisch geprägt. Eine Hochschule mit 2.000 Studierenden trägt kein Apartmenthaus, auch wenn sie im Exposé prominent auftaucht.
Die Sechs-Monats-Grenze: wann aus Vermietung Beherbergung wird
Hier liegt der Punkt, an dem Mikroapartments sich von jeder anderen Eigentumswohnung unterscheiden, und er wird in Verkaufsgesprächen selten angesprochen.
Die Vermietung von Wohnraum ist nach § 4 Nr. 12 Satz 1 Buchstabe a UStG umsatzsteuerfrei. Bei möblierter Vermietung gilt das für das Ganze: Die Möbel teilen das Schicksal der Raumüberlassung, es bleibt eine einheitliche steuerfreie Leistung. So weit der Normalfall.
Satz 2 derselben Vorschrift nimmt die kurzfristige Beherbergung von Fremden aber ausdrücklich aus. Dann ist der Umsatz steuerpflichtig — zum ermäßigten Satz von sieben Prozent nach § 12 Abs. 2 Nr. 11 UStG. Als kurzfristig gilt nach den Wissenschaftlichen Diensten des Bundestages in der Regel ein Zeitraum von unter sechs Monaten.
Entscheidend ist dabei nicht, wie lange der Mieter am Ende tatsächlich bleibt, sondern die Absicht des Vermieters bei Vertragsschluss, erkennbar an den äußeren Umständen. Wer ein Apartment erkennbar für wechselnde Kurzaufenthalte bereithält, betreibt umsatzsteuerlich Beherbergung — auch ohne Rezeption im Haus.
Praktisch heißt das: Prüfen Sie, welches Nutzungskonzept das Objekt vorsieht, bevor Sie unterschreiben. Zwischen „möbliert auf zwölf Monate“ und „flexibel ab einem Monat“ liegt nicht nur ein Vermarktungsunterschied, sondern eine andere steuerliche Behandlung — mit Folgen für Vorsteuerabzug, Erklärungspflichten und gegebenenfalls Gewerbe- und Baurecht.
Drei Betriebsmodelle, drei Risikoprofile
Selbst vermieten. Volle Kontrolle, volle Miete, volle Arbeit. Bei 27 Quadratmetern und einem Mieterwechsel alle zwei bis drei Jahre ist das machbar, wenn Sie in der Nähe wohnen. Über Entfernung wird es mühsam.
Betreiber mit Pachtvertrag. Der Betreiber zahlt eine feste Pacht und übernimmt das Belegungsrisiko. Planbar — solange der Betreiber zahlungsfähig ist. Die Pacht ist nur so sicher wie dessen Bilanz, und bei Insolvenz fällt die Bewirtschaftung auf Sie zurück.
Mietpool. Die Mieten aller Einheiten fließen zusammen und werden nach Anteilen verteilt. Das glättet den eigenen Leerstand, verteilt aber auch fremden auf Sie. Die Bindung läuft häufig über mehrere Jahre und ist vor dem Kauf nicht verhandelbar.
Keines der drei Modelle ist per se besser. Entscheidend ist, dass Sie wissen, welches Sie kaufen — und dass die beworbene Rendite zum gewählten Modell passt. Eine Zahl, die aus der Vollbelegung ohne Betreibergebühr gerechnet ist, beschreibt kein Angebot, das einen Betreiber enthält.
Was über den Wiederverkauf entscheidet
Die Nachfragelücke stützt die Miete. Den Preis stützt sie nur mittelbar, denn verkauft wird nicht an Mieter, sondern an den nächsten Kapitalanleger. Und der rechnet mit den Zinsen seiner Zeit, nicht mit Ihren.
Drei Faktoren bestimmen, ob der Ausstieg gelingt:
- Die Zweitverwendbarkeit. Eine 27-Quadratmeter-Einheit in einem reinen Apartmenthaus kann nur eines sein. Eine Einzimmerwohnung in einem normalen Mehrfamilienhaus kommt auch für Selbstnutzer, Senioren oder Berufseinsteiger in Frage — ein deutlich größerer Käuferkreis.
- Der Zustand der Möblierung. Nach zehn Jahren ist sie durch. Wer sie nicht erneuert hat, verkauft mit Abschlag; wer sie erneuert hat, hat die Kosten getragen. Einen dritten Weg gibt es nicht.
- Das Zinsniveau beim Verkauf. Steigen die Zinsen, sinken die Preise, die Anleger für einen gegebenen Mietertrag zahlen. Dieser Effekt ist bei renditegetriebenen Objekten stärker als bei selbstgenutzten Wohnungen.
Sieben Fragen vor der Unterschrift
- Wie hoch ist der Kaufpreis je Quadratmeter — und was kostet in derselben Stadt eine normale Wohnung?
- Ist die genannte Rendite brutto oder netto? Wenn netto: welche Posten sind enthalten?
- Welches Betriebsmodell liegt vor, und wie lange bindet es mich?
- Wer ist der Betreiber, und wie sieht sein letzter Jahresabschluss aus?
- Ist das Objekt auf Vermietung über oder unter sechs Monaten angelegt?
- Welche Fluktuation unterstellt die Kalkulation — und welche ist am Standort realistisch?
- Trägt der Standort auch ohne den einen großen Arbeitgeber oder die eine Hochschule?
Die sechste Frage ist die, an der die meisten Prospektrechnungen scheitern. Die siebte ist die, an der das Objekt scheitert.
Für wen sich das rechnet — und für wen nicht
Mikroapartments sind kein schlechtes Produkt. Sie sind ein spezielles Produkt: hohe Miete je Quadratmeter, hohe Belegung, planbare Nachfrage in großen Städten — gegen hohen Einstiegspreis je Quadratmeter, hohe Fluktuationskosten und einen engen Käuferkreis beim Ausstieg.
Das passt zu jemandem, der eine überschaubare Summe in eine A-Stadt investieren will, dem die Verwaltung abgenommen werden soll und der lange halten kann. Es passt schlecht zu jemandem, der die Immobilie als flexible Reserve versteht oder in fünf Jahren wieder heraus will.
Wer sich speziell für die studentische Variante interessiert, findet die Besonderheiten dieses Teilsegments — Mietpool, Möblierung, Betreiberrisiko und die Renditerechnung im Detail — in unserem Beitrag zum Studentenapartment als Kapitalanlage.
Methodik und Quellen
Stand der Prüfung: 15. Oktober 2026.
Mieterstruktur, Belegungsquote, Fluktuation, Warmmieten und Durchschnittsfläche nach dem halbjährlichen Marktbericht der Initiative Micro-Living und bulwiengesa, Erhebungsstichtag 15. April 2026, Grundgesamtheit 121 Gebäude mit rund 27.400 Einheiten. Versorgungslücke, Bestandszahlen, Fertigstellungsrückgang und Projektpipeline nach dem Micro-Living-Atlas 2026 von Belform in Zusammenarbeit mit bulwiengesa, veröffentlicht am 7. Oktober 2026. Die umsatzsteuerliche Einordnung folgt der Ausarbeitung WD 4 – 3000 – 093/24 der Wissenschaftlichen Dienste des Deutschen Bundestages, abgeschlossen am 31. Januar 2025, sowie den dort zitierten Vorschriften § 4 Nr. 12 und § 12 Abs. 2 Nr. 11 UStG.
Die beiden Grafiken geben ausschließlich Werte aus den genannten Quellen wieder. Die Modellrechnung zum Mieterwechsel kombiniert erhobene Fluktuationsquoten mit eigenen, im Text offengelegten Annahmen zu Kaltmiete, Leerstandsdauer und Wechselkosten.
Was dieser Beitrag nicht leistet: Er ist keine Anlageberatung und bewertet kein konkretes Angebot. Marktzahlen beschreiben Durchschnitte über viele Standorte; ob sich ein einzelnes Objekt trägt, entscheidet sich an dessen Lage, Preis und Vertragswerk. Die steuerliche Einordnung ist allgemein gehalten und ersetzt keine Prüfung durch einen Steuerberater.
Zahlen und Grafiken zitieren
Die Tabellen und Grafiken dieser Seite dürfen für Berichte, Ratgeber und Vergleiche übernommen werden — mit Quellenangabe und Link auf diese Seite. Für Rückfragen zu den Berechnungsgrundlagen erreichen Sie die Redaktion über die Presseseite.

Robert Farrack ist Immobilienmakler in Dresden und hält seit 2015 die Erlaubnis nach § 34c GewO. Für Immolisten verantwortet er die Inhalte redaktionell nach § 18 Abs. 2 MStV und schreibt über Kaufnebenkosten, Sanierung im Bestand, Finanzierung und die Praxis in Wohnungseigentümergemeinschaften.